QuantGPT
Agent-driven alpha factory — LLM autonomously designs, backtests, and submits factors to WorldQuant BRAIN
- 518
- Python
- MIT
- 3 wk ago
低代码的 A 股量化回测工具 · Low-code quant backtesting for China A-shares
Repo AllenPan-Git/SimpleQuant, read from GitHub 1 min ago. AllenPan-Git has not joined Take My Repo.
AllenPan-Git/SimpleQuant is a public repo on GitHub by AllenPan-Git. 低代码的 A 股量化回测工具 · Low-code quant backtesting for China A-shares. It declares the GPL-3.0 license on GitHub. It is written mainly in Python, has 81 stars and last changed on 2026-11-21. Nobody has reviewed it on Take My Repo yet, which says nothing about its quality. Read from GitHub on 2026-11-22.
简体中文 · English
Windows / macOS / Linux 桌面程序 · 回测引擎 Backtrader · GPLv3 开源
视频教程:不会编程也能做量化:14 分钟走完数据 → 策略 → 回测 → 优化 → 模拟盘(B 站)
SimpleQuant 是面向 A 股的低代码量化回测工具,覆盖股票、ETF(含债券 ETF)与可转债。通过点选即可完成「准备数据 → 搭建策略 → 回测 → 参数优化 → 模拟盘」的完整流程;需要时也可以直接编写 Python 策略、进行多因子选股(股票或可转债)、根据风险测评在多类资产之间进行配置,或将策略导出到聚宽、掘金、QMT 复核。
免责声明:本软件仅供学习与研究使用,不构成任何投资建议。回测与模拟盘结果不代表未来收益;据此进行实盘交易的风险由使用者自行承担。
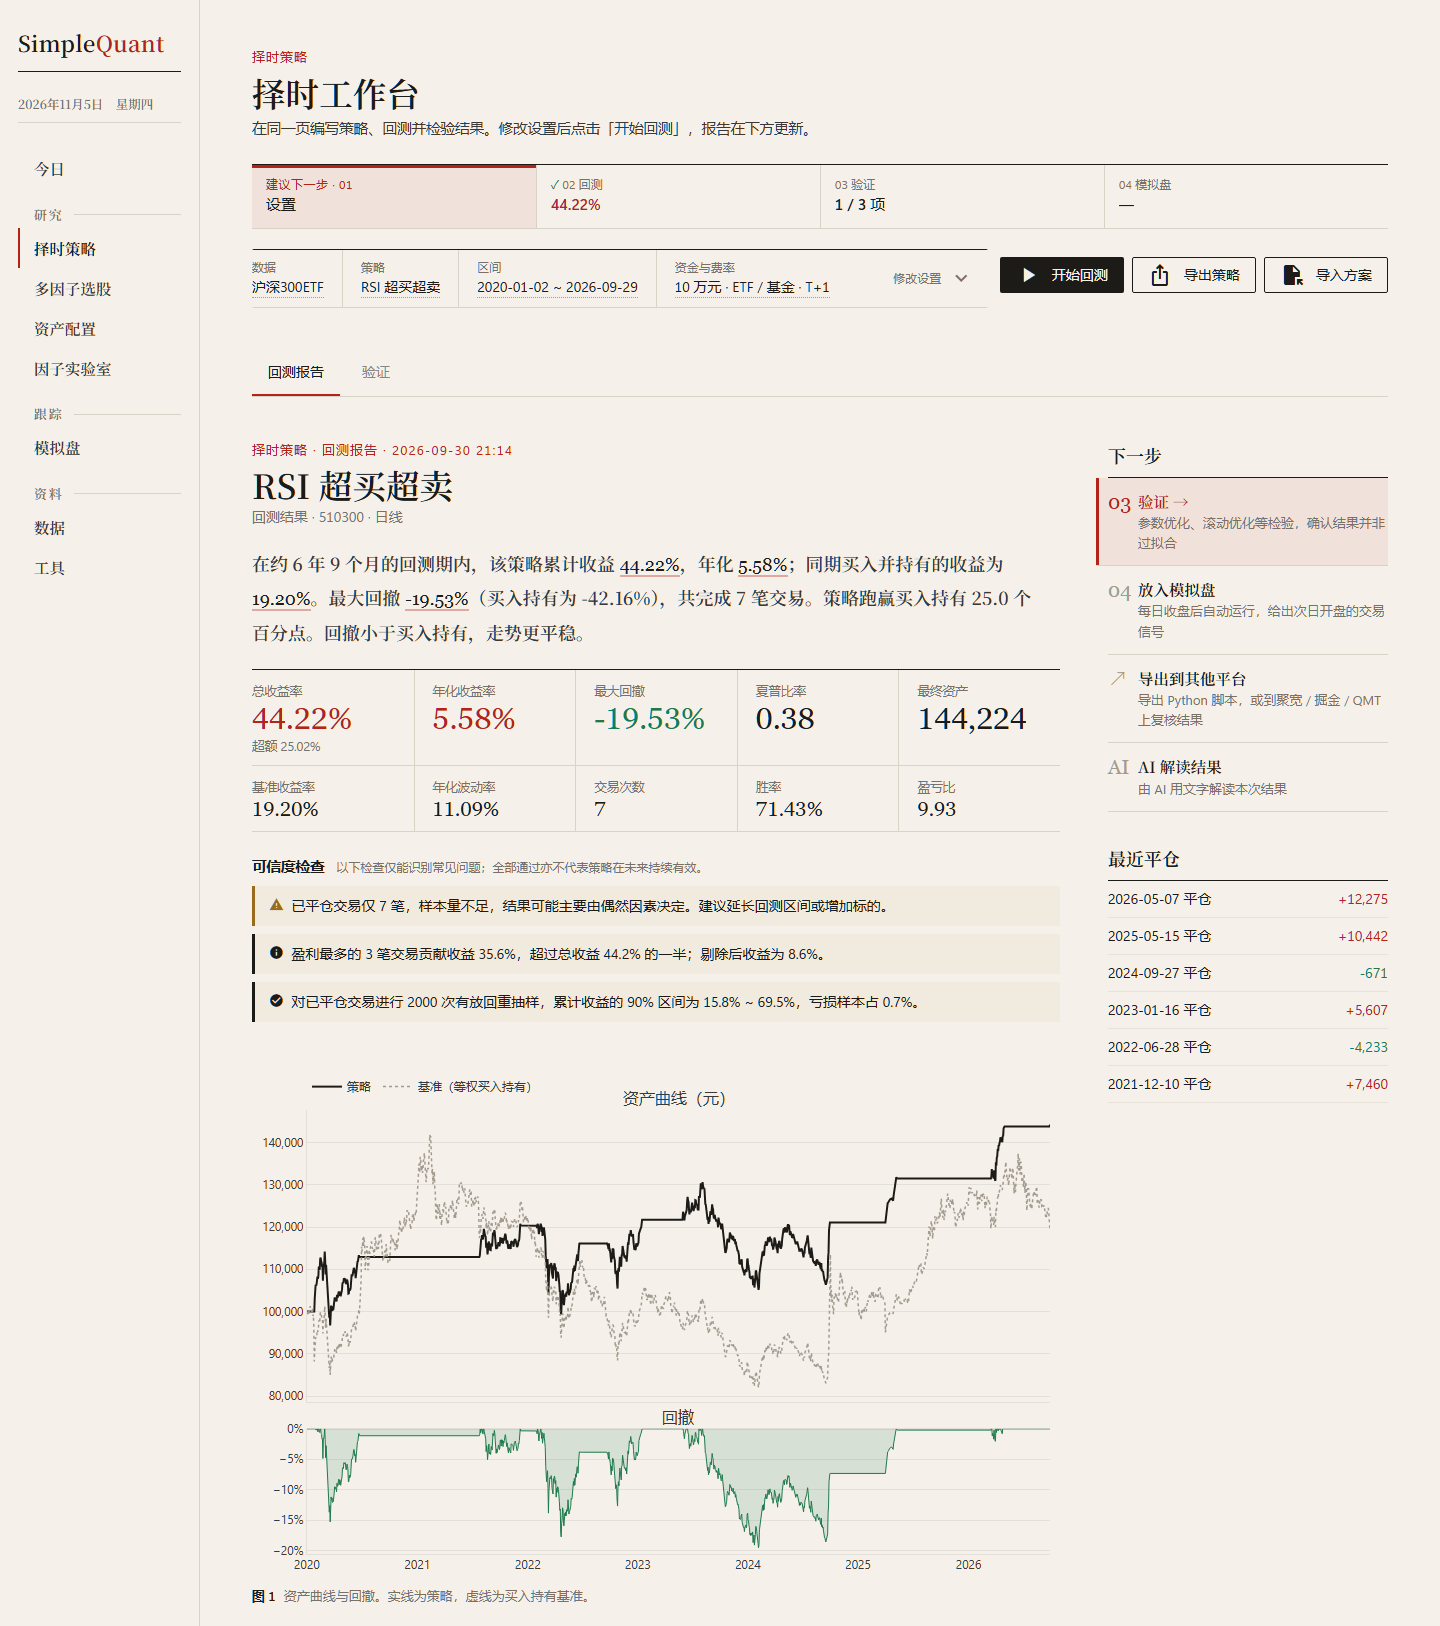
左侧栏按用途分组(3.0 起的默认界面):
| 分组 | 栏目 |
|---|---|
| 今日:继续上次的工作、今天的模拟盘、开始新的工作 | |
| 研究 | 择时策略(工作台)、多因子选股、资产配置、因子实验室 |
| 跟踪 | 模拟盘 |
| 资料 | 数据(行情、选股数据、可转债、利率)、工具(个股概览、持仓诊断) |
择时策略与多因子选股都是一页完成:设置、回测报告与验证放在同一页,顶部的四步进度(01 设置 — 02 回测 — 03 验证 — 04 模拟盘)表示当前这个策略走到了哪一步,并给出建议的下一步,点击即可前往。回测用到的数据缺失时,提示旁直接提供「下载」,在原地显示进度。

AKShare 日线(东方财富;连接失败时 ETF 与股票自动改用新浪,回测报告会注明数据来源)、BaoStock 5~60 分钟线与股票日线(含 PE、PB、PS、换手率)、通达信本地 1 / 5 分钟线,一键下载到本地数据库;AKShare 下载沪深300、中证500 等常见宽基 ETF / 指数时,附带所跟踪指数的市盈率与市净率(每月更新),可用于估值百分位条件;也可导入 CSV(K 线,或含 last 列的快照 / Tick,自动合成 N 秒 / N 分钟 K 线)。另可下载中债收益率曲线(10 年期国债收益率、期限利差、信用利差),用于择时规则。
在工作台的设置区编写策略,四种方式,任选其一:
支持多标的(资金平均分配)、自选区间与费率;分红可选「分红再投资」或「现金分红并扣红利税」。报告先给出结论段落,再列出收益、年化、夏普、回撤、胜率、盈亏比,以及资产曲线、K 线买卖点、每笔交易盈亏和成交明细,并提供 Backtrader 原生图。报告还会进行可信度检查:交易次数是否足够、收益是否集中于少数交易、按交易重抽样的收益区间、与相同笔数和持有时间的随机买卖相比好于多少比例(判断收益来自买卖时机还是持有期间的整体涨跌)、期末未卖出的持仓是否有较大浮亏。配置大模型后,可由 AI 解读结果:先将年化收益与无风险收益比较,再参照夏普、卡玛比率的常用区间评价,基准下跌时说明超额收益的来源;还会参考交易明细,指出收益是否依赖少数几笔交易、期末未平仓的持仓是否有较大浮亏。
可设每期追加资金(每月 / 每周,即定投):收益按累计投入计算并给出资金加权年化(XIRR),基准为同样的资金、同样的日期买入持有,回撤按扣除追加资金后的净值计算(详见下方「定投」)。
A 股交易规则:100 股整手(按真实股价计算,复权数据附带不复权价;成交明细显示真实股数和成交价)、按品种执行 T+1(股票与境内股票 ETF 为 T+1;债券、货币、黄金、商品、跨境 ETF 及可转债为 T+0,按代码和名称自动判断)、卖出印花税、最低佣金、滑点;信号在 K 线收盘时产生,下一根 K 线开盘成交。
工作台的「验证」标签列出各项检验及完成情况:可信度检查、随机买卖对照、调仓日检验(随回测自动完成),以及参数优化与滚动优化。参数优化对任意数值参数进行网格搜索(最多 3 个参数、500 组,多进程并行),以热力图查看参数表现的分布;以前段数据选择参数、后段数据做样本外检验,并提示过拟合(测试的组合过多、多数组合亏损、样本外表现明显下降等);「最优参数逐年排名」列出最优参数在每个自然年排在所有组合的第几名,多数年份排不进前一半时给出警告。另提供滚动优化(Walk-forward),拼接出完全样本外的资产曲线。

以已保存的策略开设模拟账户,无需券商账户。每个交易日收盘后更新数据,以与回测相同的代码推进账户,并给出下一交易日开盘需执行的交易;可设置定时任务每日自动运行(Windows、macOS、Linux 均支持);尚未设置定时任务、上次运行失败或数据多日未更新时,首页会给出提示。

基于 BaoStock 免费数据,在沪深300、中证500 的历史成分股中按价值、动量、低波动、质量、成长等因子评分,定期调仓;也可以在全部可转债(含已退市的)中按双低、溢价率等因子选债。提供因子研究(Rank IC、分层回测、因子相关性)、行业 / 市值中性化、IC / ICIR 加权、机器学习合成因子、自定义因子与滚动优化;AI 因子挖掘由 AI 逐轮提出因子、软件只用挖掘期评估并反馈,结束后再用留出的检验期检验一次,并与现有因子比较;可以用一句话描述选股思路,再在当前方案基础上逐步修改(AI);因子研究、自定义因子与 AI 因子挖掘集中在「因子实验室」,与选股页共用股票池与已整理好的数据,检验完的因子可一键加入选股回测;选股策略同样可以开设模拟账户。


参照证券公司投资者适当性管理的问卷进行风险测评(C1 保守型 ~ C5 进取型,并给出可承受的最大回撤),在现金、国债 ETF、宽基 ETF、黄金 ETF 以及自己的择时 / 选股策略之间给出参考配置:按风险等级确定大类比例,大类内部按风险平价分配,组合历史回撤超过可承受范围时自动提高稳健资产的比例。组合回测支持多种再平衡方式,并列出各成分的收益贡献、风险贡献与相关系数;权重可以手动调整后重新回测。确定配置后,可按当前权重与再平衡方式一键开设组合模拟账户,每个交易日与其他模拟账户一同推进,到再平衡时点给出下一交易日开盘的调整交易。


界面支持中文 / English,并提供浅色与深色主题。
支持 Windows 10 / 11(64 位)、macOS 11 及以上(Apple 芯片)、Linux(x86_64)。在本仓库的 Releases 页面下载对应的文件:
| 系统 | 文件 |
|---|---|
| Windows | SimpleQuant-<版本>-Setup.exe |
| macOS(Apple 芯片:M1 及以后) | SimpleQuant-<版本>-macos-arm64.dmg |
| Linux | SimpleQuant-<版本>-linux-x86_64.tar.gz |
Intel 芯片的 Mac 最后支持的版本是 0.2.5,已安装的可以继续使用,之后的版本不再提供。
GitHub 下载较慢时,可使用国内网盘(123 云盘,无需登录,提取码 ZfDO):https://1829763294.share.123pan.cn/123pan/mv2ejv-wbhtA?pwd=ZfDO
安装后,在「01 数据」页下载所需数据(AKShare、BaoStock 均为免费数据源)。
%LOCALAPPDATA%\Programs\SimpleQuant,无需管理员权限,并创建开始菜单快捷方式(桌面快捷方式可选)。xattr -dr com.apple.quarantine /Applications/SimpleQuant.app(提示「已损坏,无法打开」时也用此方法)。tar -xzf SimpleQuant-<版本>-linux-x86_64.tar.gz,然后执行 SimpleQuant/SimpleQuant。建议解压到用户目录下(自动更新需要能写入程序所在的文件夹)。sudo apt install libxcb-cursor0 libxkbcommon-x11-0 libegl1。%LOCALAPPDATA%\SimpleQuant,macOS 为 ~/Library/Application Support/SimpleQuant,Linux 为 ~/.local/share/SimpleQuant(设置了 XDG_DATA_HOME 时位于其下)。升级与卸载均不会删除这些数据。可在「设置 → 数据保存位置」移到其他磁盘(复制后重启生效,原位置的数据随后自动删除)。报错日志位于数据目录下的 logs/app.log。SimpleQuant --paper 不打开界面、直接推进全部模拟账户(定时任务即使用此命令);SimpleQuant --run-script 选股.py 运行导出的选股脚本。macOS 上的可执行文件为 /Applications/SimpleQuant.app/Contents/MacOS/SimpleQuant。需要 Python 3.10 及以上版本(开发和测试使用 3.14)。
start.bat:首次运行时自动创建虚拟环境并安装依赖,之后打开桌面窗口。sh start.sh,首次运行同样自动完成安装。
brew install python)安装。sudo apt install python3-venv python3-gi gir1.2-webkit2-4.1(start.sh 检测到后会让虚拟环境使用它)。缺少时程序自动改为在浏览器中打开。python -m venv .venv,安装依赖 pip install -r requirements.txt -c constraints.txt,运行 python main.py(加 --browser 在浏览器中打开)。constraints.txt 记录经过测试的版本(Python 3.12 及以上适用),启动脚本按它安装,依赖文件更新后会自动重新安装;requirements.txt 只规定最低版本。pip install litellm -c constraints.txt。data_cache、user_strategies、user_factors,与安装版相互独立。PyInstaller 不能跨系统打包,各系统的版本需在该系统上生成,输出分别位于 dist/windows、dist/macos、dist/linux。
pip install pyinstaller pillow;Windows 制作安装包另需 Inno Setup 6(winget install JRSoftware.InnoSetup),Linux 另需 pip install "pywebview[qt]"(安装版的窗口使用内置的 Qt)。simplequant/__init__.py 中的版本号 __version__。build.bat,生成 dist\windows\SimpleQuant\ 与安装包 SimpleQuant-<版本>-Setup.exe(配置见 SimpleQuant.spec、installer/SimpleQuant.iss)。macOS / Linux:运行 sh tools/build_unix.sh,生成 .app 与 .dmg,或程序文件夹与 .tar.gz。tools/release.py:在本机打包 Windows 版,生成更新清单(每个文件的 SHA256,Ed25519 签名)与补丁包,打标签并上传为 GitHub Releases 草稿;标签同时触发 GitHub Actions(.github/workflows/build.yml)在 macOS 与 Linux 上测试、打包并上传,release.py 等待完成后为这些平台的清单签名。用法见文件开头。签名私钥只保存在发布者本机,程序内置对应的公钥。gui/static/icon.ico 由 tools/make_icon.py 生成;README 中的横幅与截图由 tools/readme_assets.py 生成(均需要 Microsoft Edge)。def factor(p),可试算覆盖率、IC 与分组收益;也可以用一句话描述,由 AI 写出代码,阅读后再试算)。paper_daily.bat(macOS / Linux 为 paper_daily.sh),安装版运行 SimpleQuant --paper。.py(仅需 backtrader pandas akshare baostock),包含数据设置、策略与费率;测试保证每一笔成交都与 SimpleQuant 回测相同。simplequant/export/signal_core.py(纯 numpy,兼容 Python 3.6,指标算法与预热期逐项对照 Backtrader),加上各平台的对接代码。时序与 SimpleQuant 相同:上一交易日收盘产生信号,当日开盘成交。聚宽已实测,交易日期与 SimpleQuant 一致。picks.csv,可定时运行);聚宽 / 掘金 / QMT 的「平台计算」版本(在平台上以其自身数据按相同算法选股)与「按 SimpleQuant 名单调仓」版本(写入回测得出的每期名单)。聚宽已实测,成交逐笔对应。价格:收盘 / 开盘 / 最高 / 最低、前 N 日最高 / 最低;趋势:MA、EMA、MACD、均线斜率、乖离率 BIAS、DMI / ADX、N 日涨幅;摆动:RSI、KDJ、CCI、威廉 WR;量能:成交量、均量、量比、OBV;波动:布林带、ATR、收益波动率;估值 / 换手:换手率、PE(TTM)、PB、PS(TTM)(需要 BaoStock 股票日线)、市盈率 / 市净率历史百分位(当前估值在过去 N 年中的位置,0 为最低、100 为最高;BaoStock 股票日线,或 AKShare 下载的常见宽基 ETF / 指数);利率 / 信用利差:10 年期国债收益率、期限利差(10 年 − 1 年)、信用利差(3 年 AAA 中短期票据 − 3 年国债),来自中债收益率曲线,需先下载(数据页的「利率」标签,或规则用到时就地更新);股债利差(100 / 市盈率 − 10 年期国债收益率)及其历史百分位,需要市盈率与利率数据;持仓:持仓收益率(止盈止损)。KDJ、OBV 按国内软件的算法实现,并与独立实现逐值核对。
main.py                    程序入口(桌面窗口 / --browser / --paper / --run-script)
gui/                       界面(NiceGUI):app(路由)、layout(侧栏)、pages/(各页)、components、widgets、theme
ui/                        与界面框架无关的部分:texts(界面文字)、charts(图表)、shared(页面逻辑)
simplequant/data/          数据源(akshare / baostock / tdx_local / csv)、本地数据库、现金分红行情
simplequant/engine/        回测执行、A 股成本模型、策略基类(整手 / T+1 / 分红)、绩效指标、参数优化、滚动优化、可信度检查
simplequant/strategies/    模板、规则策略、代码策略
simplequant/rules/         规则 JSON 结构、校验与描述
simplequant/stocks/        多因子选股:数据下载、宽表、因子、因子研究、选股回测、机器学习合成(ml)、AI 因子挖掘(mining)、分红、股票池入口(universe)
simplequant/bonds/          可转债数据与面板、利率与信用利差
simplequant/paper/         模拟盘:账户、重放与账本、资产配置组合账户、交易日历、定时任务、异常检查
simplequant/allocation/    资产配置:风险测评、配置候选与风险等级、参考配置、组合回测
simplequant/export/        导出:Python 脚本、聚宽 / 掘金 / QMT
simplequant/llm/           大模型接入:预设与配置、Claude / OpenAI / LiteLLM 适配、自然语言转规则 / 选股方案 / 因子代码、因子挖掘的提示词
simplequant/update/        自动更新:检查与下载、更新清单与签名校验、替换文件的脚本
installer/                 安装包脚本(Inno Setup)
tools/                     发布(release.py)、macOS / Linux 打包(build_unix.sh、smoke_test.py)、图标、README 图片等辅助脚本
.github/workflows/         GitHub Actions:macOS / Linux 的测试与打包
tests/                     pytest
simplequant.data.base.DataSource,实现 fetch() 并返回标准 OHLCV DataFrame,再加入 simplequant/data/__init__.py 的 SOURCES。simplequant/strategies/templates.py 中继承 _PerAsset 或 BaseStrategy,以 register(Template(...)) 注册,界面自动生成参数表单。rules/schema.py 的 INDICATORS 中添加说明,并在 strategies/rule_strategy.py 的 _build_line 中实现。ui/texts.py,核心文字(指标名、日志、错误)位于 simplequant/i18n.py,均写作 L("中文", "English");测试会检查每个用到的键都有中英文。simplequant/system.py;定时任务见 simplequant/paper/schedule.py,自动更新替换文件的脚本为 simplequant/update/apply_update.ps1(Windows)与 apply_update.sh(macOS / Linux)。.venv\Scripts\python -m pytest -q tests(macOS / Linux:.venv/bin/python -m pytest -q tests)SimpleQuant 免费开源,所有功能对所有人开放。如果它对你有帮助,欢迎在爱发电支持后续开发;赞助完全自愿,不影响任何功能。也欢迎在 GitHub 点 Star。使用问题和建议欢迎到 Discussions 交流,程序出错请在 Issues 反馈;也可在软件「设置 → 使用统计与反馈」中匿名提交意见,无需 GitHub 账号。
自 3.1 起,软件第一次打开时会在首页询问是否发送匿名使用统计(默认勾选,点「确定」后生效),之后可随时在「设置 → 使用统计与反馈」中关闭,旁边的「查看会发送什么」显示将要发送的原文。
api.simplequant.org;源码运行时设置环境变量 SIMPLEQUANT_TELEMETRY=0 可完全关闭统计功能本项目以 GNU General Public License v3.0(GPLv3)发布:可以自由使用、修改和再发布,但再发布(包括分发修改后的版本或打包的程序)时须以相同许可证提供完整源码。采用 GPLv3 是因为所依赖的回测引擎 Backtrader 采用 GPLv3。
gui/static/fonts/。installer/ChineseSimplified.isl 来自 Inno Setup 官方仓库的非官方翻译。AllenPan-Git/SimpleQuant is a public repo on GitHub by AllenPan-Git. 低代码的 A 股量化回测工具 · Low-code quant backtesting for China A-shares.
It declares the GPL-3.0 license on GitHub.
Its maker tagged it for macOS, Windows and Linux, or as Docker or cross-platform. That is declared by the maker; Take My Repo has not tested it.
Open "Take it" on its page: Take My Repo writes an install plan for your machine and hands it to your AI agent (Claude Code, Codex or Cursor), which asks you before each step. Take My Repo has not tested it on any machine.
Its last change on GitHub was on 2026-11-21. GitHub counts 0 open issues and pull requests. Take My Repo does not judge from that whether it is maintained.
Nobody has reviewed it on Take My Repo yet, which says nothing about its quality.
Agent-driven alpha factory — LLM autonomously designs, backtests, and submits factors to WorldQuant BRAIN
"Vibe-Trading: Your Personal Trading Agent"
BackTrader中文教程笔记(by:量化投资与机器学习),系统性介绍Bactrader的特性、策略构建、数据结构、回测交易等,彻底掌握量化神器的使用方法。章节:介绍篇、数据篇、指标篇、交易篇、策略篇、可视化篇……(持续更新中)
AI 时代的伯克希尔:基于 Claude Code / Codex 的价值投资研究框架。巴菲特·芒格·段永平·李录四大师方法论 + 多Agent并行研究。| AI-era Berkshire: a value investing research framework built for Claude Code / Codex. 4 masters' methodologies + multi-agent adversarial analysis.
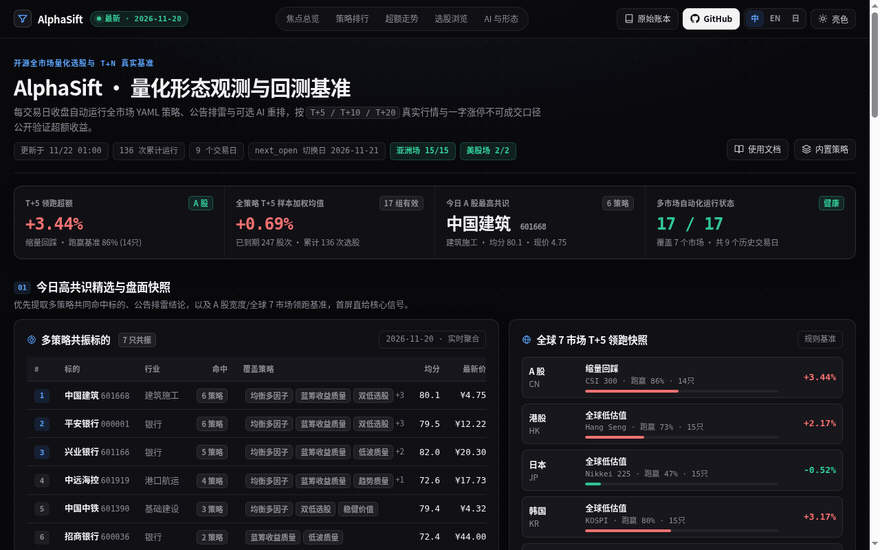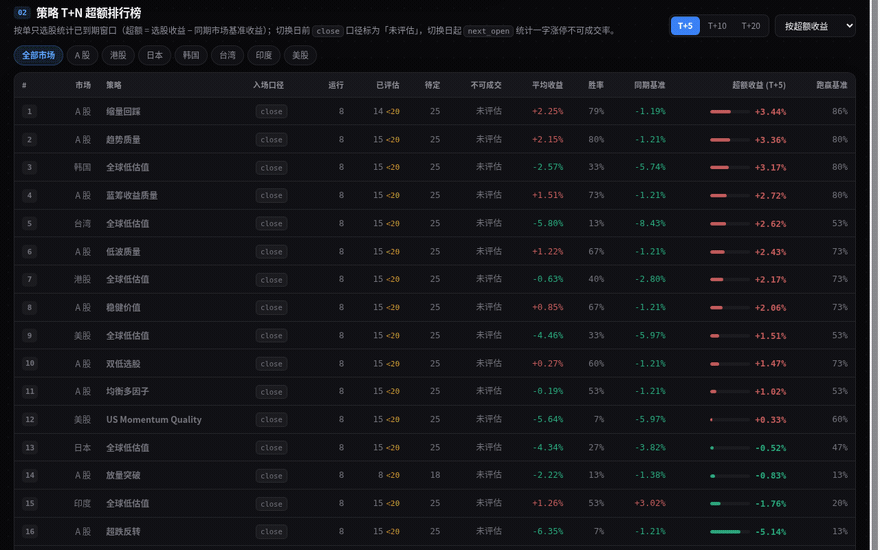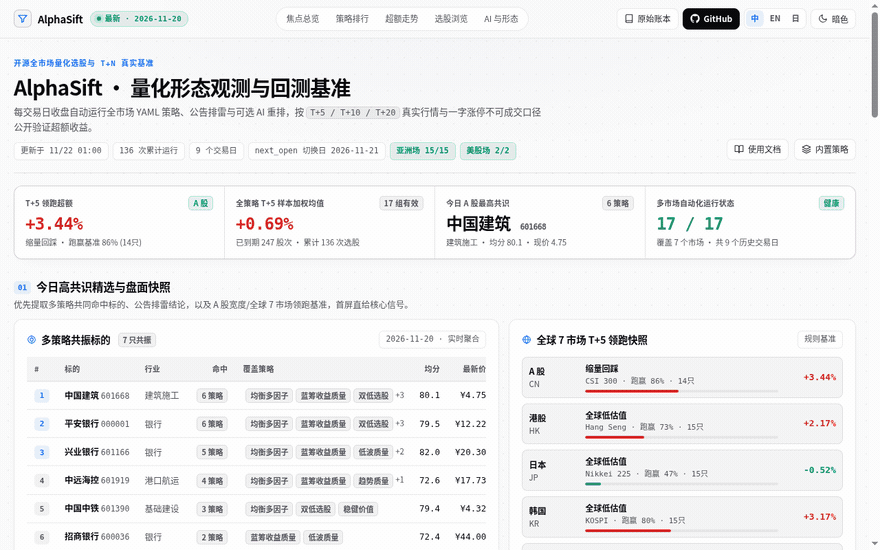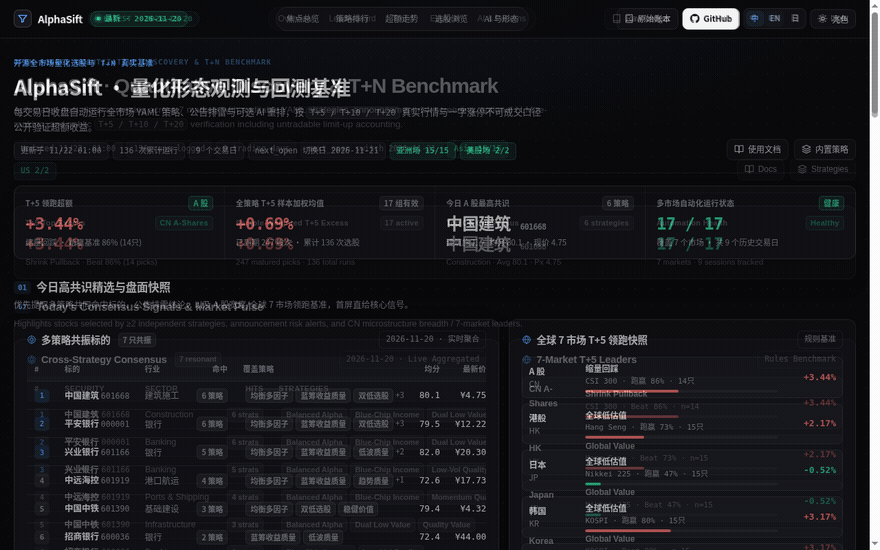
AI 量化选股引擎:全市场多因子筛选、AI 复核与公开 T+N 验证(A股/美股/港股/日韩台印)| AI quantitative stock screener with LLM re-ranking & live T+N benchmark